
Beaucoup de micro-entrepreneurs pensent que la réforme de la facturation électronique ne les concerne pas vraiment, que c’est une affaire de grandes entreprises. C’est faux, et ça change maintenant, pas dans dix ans.
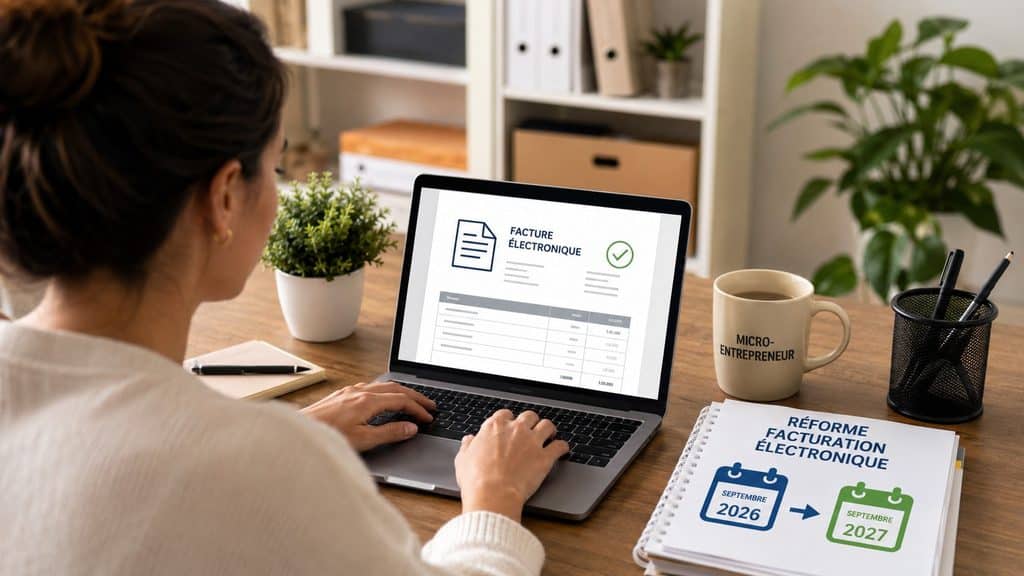
La réforme concerne-t-elle vraiment les micro-entrepreneurs ?
Oui, sans la moindre exception. Même en cas de franchise en base de TVA (ne pas facturer la TVA à ses clients parce que le chiffre d’affaires reste sous les seuils légaux), la réforme s’applique. Même avec seulement deux ou trois clients par mois. Même pour une toute petite activité.
L’objectif du gouvernement est de couvrir toutes les entreprises françaises, quelle que soit leur taille, pour lutter contre la fraude à la TVA, estimée entre 6 et 10 milliards d’euros par an selon la DGFiP, et jusqu’à 20 à 25 milliards d’euros par an selon l’INSEE et la Cour des comptes.
Septembre 2026 : ce qui change concrètement
À partir du 1er septembre 2026, toutes les entreprises en France, y compris les micro-entrepreneurs, doivent être capables de recevoir des factures électroniques. Si un fournisseur ou un partenaire envoie une facture électronique conforme à la réforme, il faut pouvoir la réceptionner.
Pour cela, une seule obligation concrète : être inscrit sur une plateforme agréée (un logiciel ou service en ligne reconnu officiellement par la DGFiP). Cette inscription est souvent gratuite et prend une dizaine de minutes.
Comment se préparer avant septembre 2026, étape par étape ?
- Choisir une plateforme agréée par la DGFiP parmi celles disponibles sur le marché, en consultant la liste officielle sur impots.gouv.fr.
- Créer un compte et renseigner les informations de l’entreprise, notamment le numéro SIREN.
- Vérifier la compatibilité du logiciel de facturation actuel avec la réforme, directement auprès de son éditeur.
Septembre 2027 : les obligations supplémentaires
L’obligation d’émission
À partir du 1er septembre 2027, les micro-entrepreneurs devront émettre leurs factures dans un format électronique structuré pour toutes leurs transactions avec d’autres professionnels (les transactions B2B, entre entreprises). Fini le PDF envoyé par email aux clients professionnels : toutes les factures devront passer par la plateforme agréée choisie, dans un format reconnu comme Factur-X, UBL ou CII.
Cette obligation d’émission concerne uniquement les factures émises à destination d’autres professionnels. Les règles sont différentes pour les particuliers (voir plus bas).
Le e-reporting, en clair
Le e-reporting est l’obligation de transmettre à l’administration fiscale des données sur ses transactions, même quand elles ne font pas l’objet d’une facture électronique obligatoire, par exemple des ventes à des particuliers. Concrètement, la plateforme agréée transmet automatiquement un résumé des opérations à la DGFiP, à une fréquence qui dépend du régime fiscal de l’entreprise.
C’est un peu comme si le logiciel de facturation faisait un rapport régulier à l’administration fiscale, sans intervention manuelle.
Et en cas de clientèle exclusivement composée de particuliers ?
Si la clientèle est exclusivement constituée de particuliers (un coiffeur à domicile, un coach sportif sans aucun client professionnel), l’obligation d’émettre des factures électroniques ne s’applique pas. En revanche, le e-reporting reste dû : la transmission des données de transaction à l’administration. Dans ce cas, la plateforme agréée gère cette transmission automatiquement.
Quelles mentions restent obligatoires sur une facture ?
Les mentions légales sur une facture de micro-entrepreneur n’ont pas fondamentalement changé, et savoir créer ses factures soi-même reste la meilleure façon de s’assurer qu’elles restent complètes :
- Numéro SIREN et mention du régime micro-entreprise
- Numéro de facture unique et chronologique
- Date d’émission, désignation précise de la prestation ou du produit vendu, montant et conditions de paiement
En franchise de TVA, la mention légale « TVA non applicable, article 293 B du CGI » reste obligatoire.
Récapitulatif des obligations par date et par taille d’entreprise
| Obligation | Grandes entreprises et ETI | TPE, PME et micro-entrepreneurs |
| Réception des factures électroniques | 1er septembre 2026 | 1er septembre 2026 |
| Émission des factures électroniques | 1er septembre 2026 | 1er septembre 2027 |
| E-reporting obligatoire | 1er septembre 2026 | 1er septembre 2027 |
Quelle plateforme choisir pour être en règle ?
Le marché propose de nombreuses solutions, dont plusieurs totalement gratuites pour les micro-entrepreneurs. Pour s’y retrouver, ce sélection des logiciels incontournables pour les entreprises passe justement en revue plusieurs outils de facturation et de comptabilité. Des outils comme Abby, Tiime, Indy ou Pennylane sont officiellement immatriculés plateforme agréée par la DGFiP. Ils gèrent à la fois la réception et l’émission des factures électroniques, ainsi que le e-reporting, de manière automatique.
Le critère à vérifier en priorité : la mention « Plateforme Agréée » ou l’abréviation « PA » sur le site du logiciel choisi. Sans ce statut, l’outil ne suffit pas à assurer la mise en conformité.
Un comptable est-il indispensable ?
Non, pas forcément. Les plateformes agréées sont conçues pour être accessibles aux non-spécialistes, avec des interfaces simples, des guides pas à pas et parfois un accompagnement téléphonique. Pour une micro-entreprise à l’activité simple, la mise en conformité peut se faire en quelques clics, en moins d’une heure.
Un expert-comptable reste utile en cas de situation plus complexe : plusieurs types de clients, activités mixtes, questions sur les charges déductibles en profession libérale, ou hésitation sur le régime fiscal.
